


全球数字化货币金融:跨境汇款成本降了,数字钱包怎么跟上
做跨境支付基础设施五年,我见过太多人问:央行数字货币真的会改变普通人的钱袋子吗?答案是肯定的。全球主要经济体都在推进数字法币,跨境结算、数字钱包已不再是实验室里的概念。
mBridge多边央行数字货币桥在2025年进入试运行,中国、泰国、阿联酋、巴林四国机构间的跨境清算,从过去T+2个工作日压缩到秒级完成。我帮一家深圳外贸企业对接过这套系统,一笔对东盟的货款结算,手续费从三四美元直接降到不足两毛。
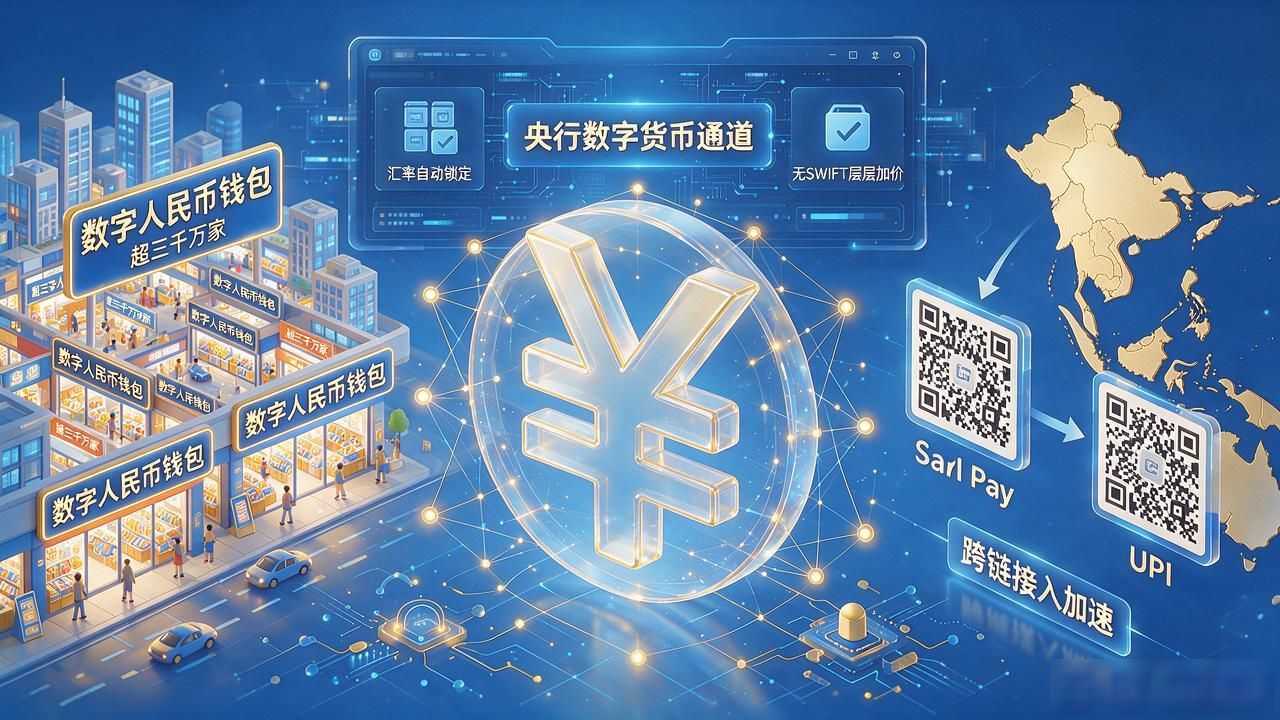
零售端的变化更直观。数字人民币钱包商户2025年底超三千万家全球数字化货币金融:跨境汇款成本降了,数字钱包怎么跟上,东南亚QR Pay、印度UPI跨链接入也在加速。我注意到跨境场景下数字钱包互认是2026年最热的落地方向——扫对面国家的码,后台走央行数字货币通道,汇率自动锁定,中间没有SWIFT那一套层层加价。
技术跑在前面,规则没跟上。我经手的项目里,最头疼的不是架构,而是各国数据合规和反洗钱标准不一致。同一笔数字钱包交易,在欧盟要符合PSD3,在东南亚要过FATF,在非洲又有当地央行白名单限制。合规成本仍是数字货币普及的最大阻力,比技术本身难解得多。
站在行业里看,全球数字化货币金融不是一场革命,更像一次系统升级。钱流动得更透明、更便宜,但底层博弈还是各国间的结算话语权。普通人感知到的,大概是汇款到账快了全球数字化货币金融,手续费少了,钱包里的多了一个"可追溯"的标签。